앤스로픽의 S-1을 보고 몇 가지 생각이 든 부분을 정리해보려고 한다.
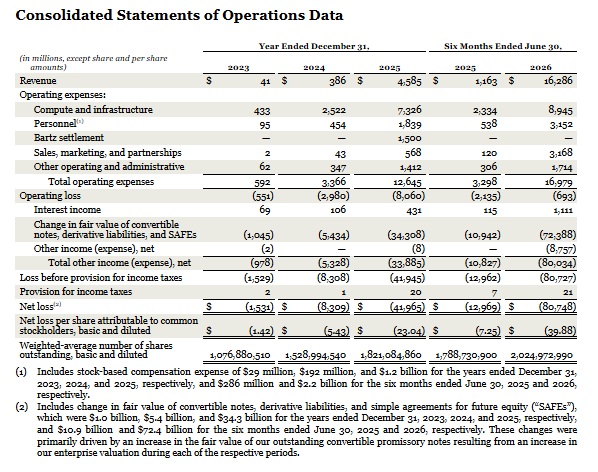
- 수익성이 이렇게 고정비만 커버하면 바로 드러날 정도로 좋았나란 생각을 공개된 데이터를 처음 보았을 때 하게 되었다.
- 생각보다 추론 비용이 그렇게 비싸지 않다. 이건 수익성과 관련된 부분이라 중요하다.
- 대신 비용을 어디에 쏟고 있냐 하면 학습이다. 과거엔 사전 학습이었다면 지금은 사후 학습. 얼마 전에 세미 애널리시스에서 비슷한 뉘앙스의 보고서를 냈지만, 앤스로픽은 다를 것이라고 생각했는데 그렇지 않았다.
- 컴퓨팅 비용이 여러가지로 분산 되어 있는데, 예를 들어 컴퓨트 & 인프라 비용으로 잡혀있기도 하고, 클라우드 회사를 통해 API 매출이 발생하는 경우 세일즈 & 마케팅 &파트너십이라는 항목으로 떼어져있다.
=> 그래서 매출을 기준으로 볼거면 매출원가가 $2.38B + $3.8(중 어느 정도)가 될 것이다. 이렇게 해도 마진율이 꽤나 높다. 65% 정도. 매우 의미 있다.
1 / 3
- 학습비가 차지 하는 비중이 줄어들지 않는데, 추론의 시대에 대한 가설이 조금은 붕괴 되는 이슈였다. 더 대규모의 매출이 발생한다면, 조정 영업이익 기준으로 흑자가 유지될 수 있다라 보인다.
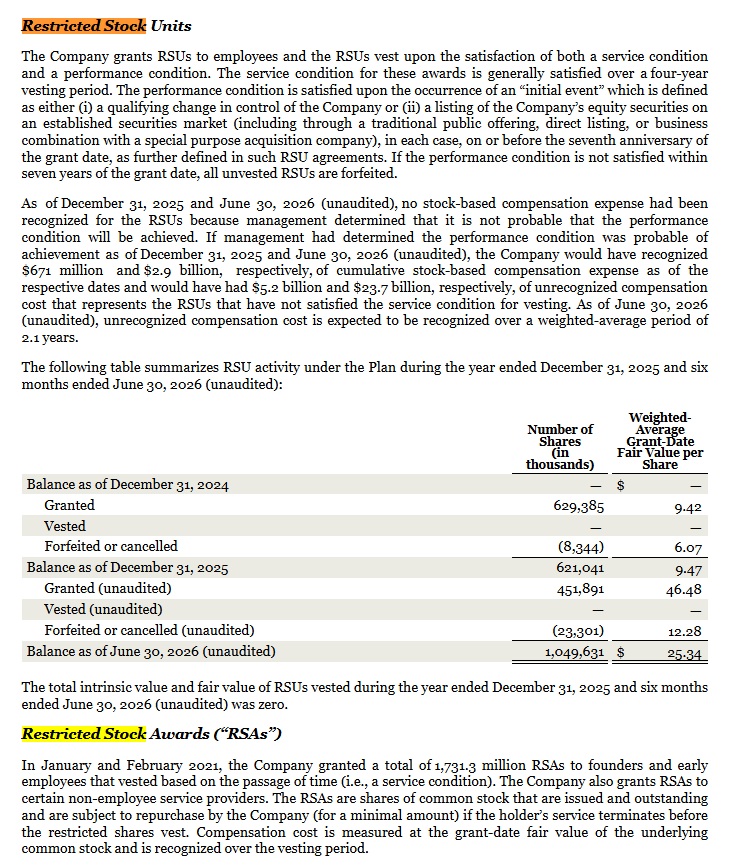
- 다만, 비용이 너무 라이트해서 보다 보니, 대규모의 비용은 숨겨져 있긴 했다. 그건 인건비인데, 주식으로 주는 비현금성 지출이라 어닝 단에서만 빠져있으면, 캐쉬플로우에서도 드러나지 않는다.
RSU였는데, 지급 시점의 가격을 기준으로 평균 가격이 $25.34 수준이고, 거기에 주 수 1B 정도를 곱하면 $26.5B이다.
- 비상장 기업이라 요건 달성이 확실치 않아서 비용이 빠져 있는데, 이게 전체 모든 누적 비용보다 크다.
시가로 환산하면 $1.5~2T 밸류를 가정 시, $100B을 받은 셈이다.
오프 밸런스 시트도 아니고, 조정 영업 이익도 아니고, 가장 헤비한 비용을 합법적으로 빼버릴 수 있었다. 어쨌든 상장 이후에는 빅테크 대비 비용, 주식 인센티브 우위가 낮아질 것이다.
1 / 5
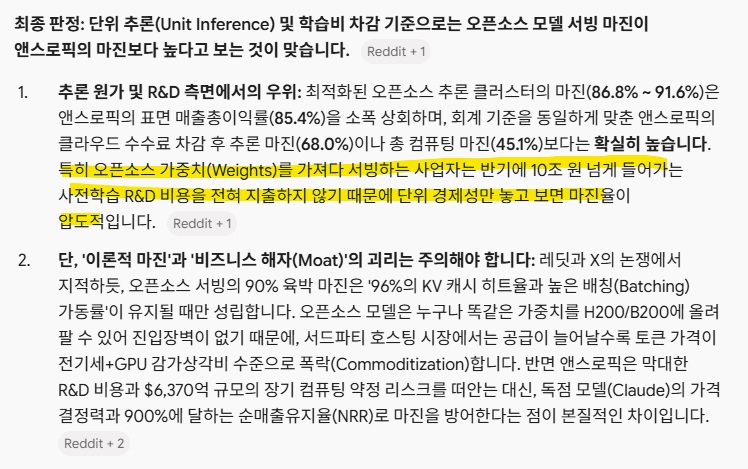
- 최근 트렌딩 되던 오픈소스를 GPU에 올려 토큰(API)로 판매 했을 때, 수익성이 어마무시하다라는 글을 봤어서 앤스로픽의 마진이 대충 나온 김에 비교해봤는데, 사실상 R&D 비용을 책임지지 않는 비용 없는 쾌락이라 마이크로소프트가 그렇게 좋아하나 싶었다. (역시 나델라 형 공짜를 좋아하게 생겼는데..)
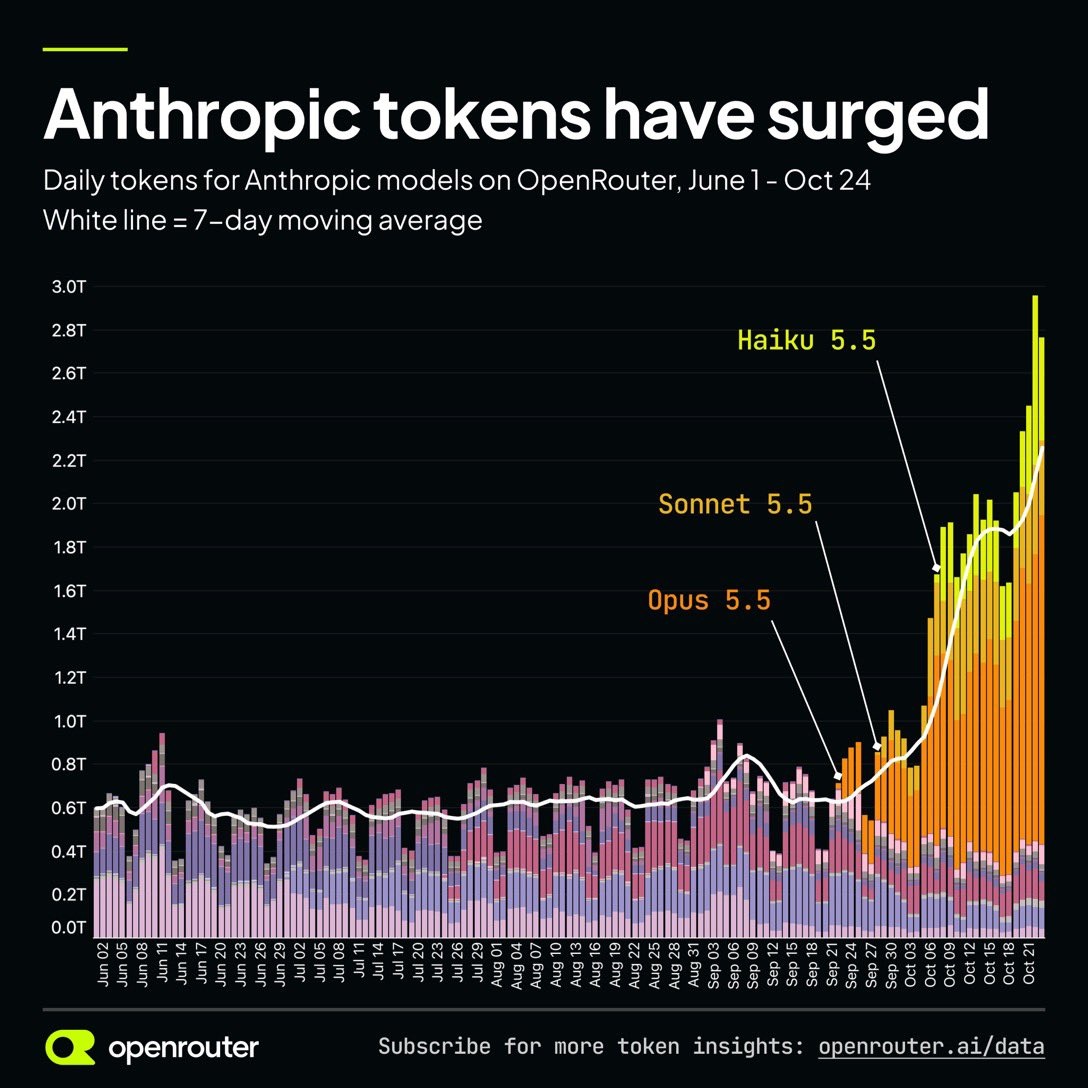
- 3Q26 매출을 보고 실망을 한 지점에 대해, 매출은 ARR 트렌드의 후행 데이터라고 언급했었는데 불과 또 하루 이틀 새에 오픈라우터 직원과 게빈 베이커가 올린 토큰 트렌드를 이야기하며 다시 4Q 엔 가속될 것이라고 이야기하고 있다.
근데 아래 글에 작성했 듯, 아마 반대로 오픈AI가 문제가 생겼을 것이다.
전반적인 이 AI 시장을 보는 뷰에서 바뀔만한 엄청난 단서가 존재하진 않았던 것 같다.
1 / 2
인상적이었던 점만 정리하라면 다음과 같다
- 추론 마진이 생각보다 크다 (=생각보다 컴퓨팅 비용이 낮다)
- 그에 상응하게 학습 비용 비중이 높다 (= 근데 원래 이 정도는 추정하고 있었어서 금액 기준으로 크진 않다. 결국 추론 비용이 생각보다 적었다는 것이다.)
- 많이 이야기는 안 나오지만, RSU 때문에 비용이 상당히 낮아 보이는 점. 매우 영리하다. (오픈AI는 이게 회계에 들어가고 있는 거 같다) 여러모로 영리하다.
- 직원들 부럽다.
주린이 성장기 오늘도 감사합니다 🙇♂️🫶 15h ago 1 like
connecting_the_days Author 감사합니다 :) 15h ago