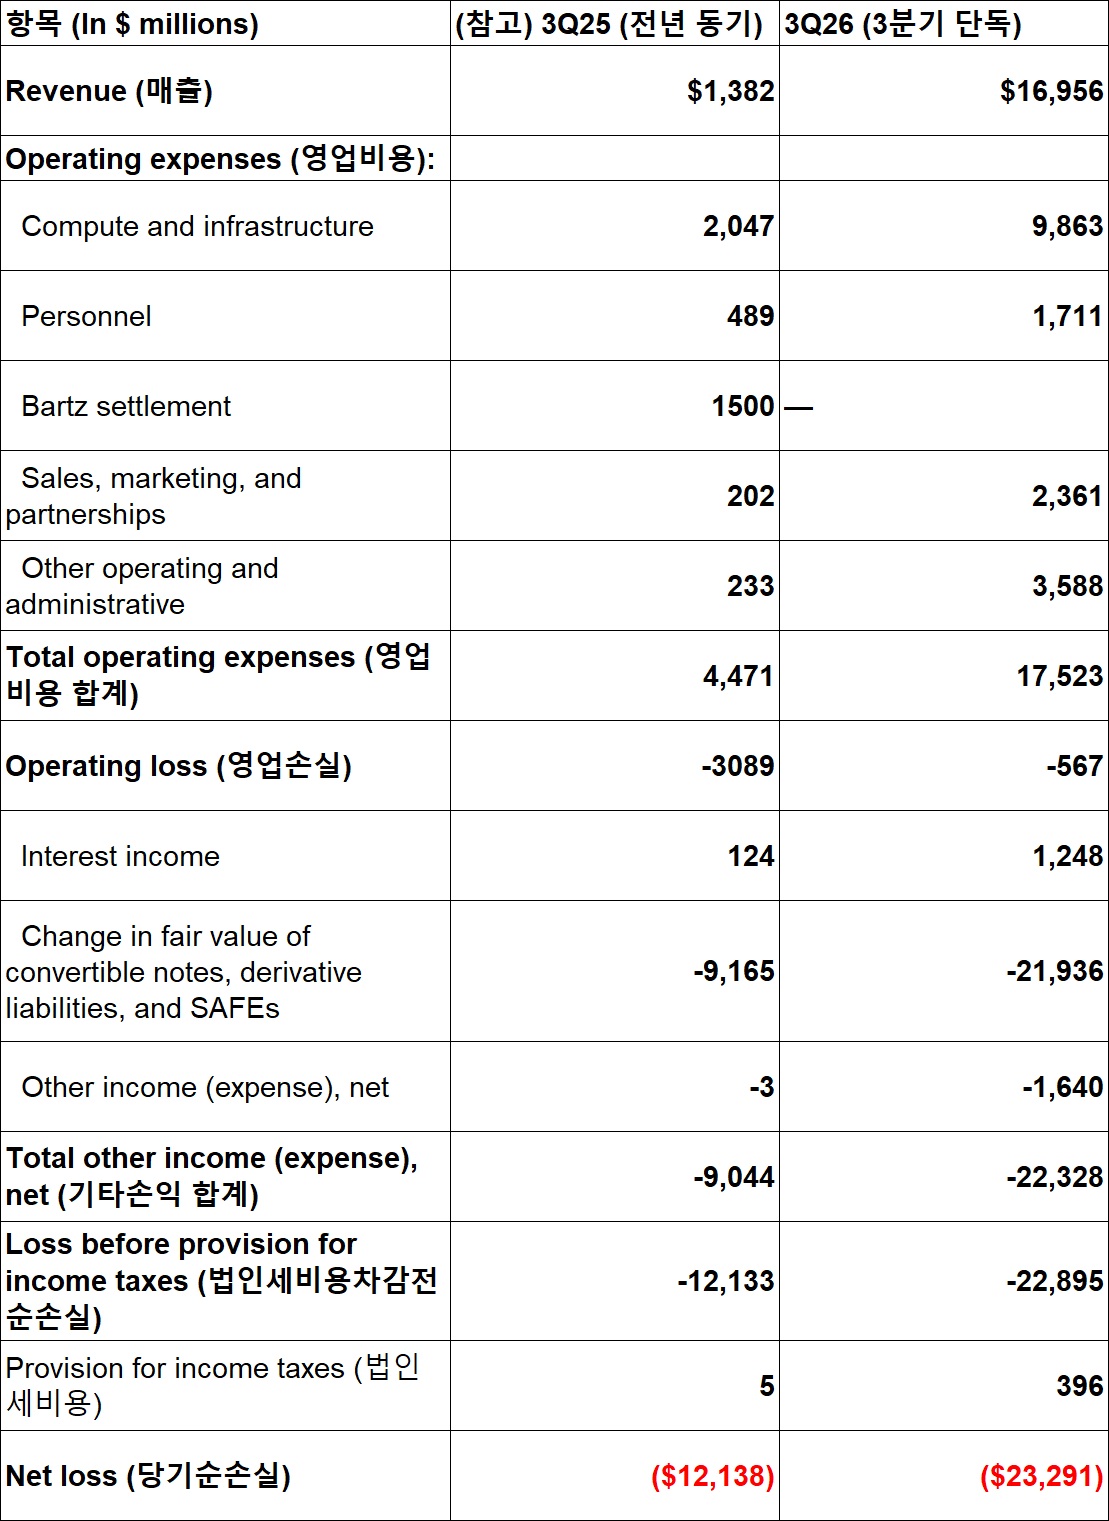
3Q26이 추가된 뒤 추가 제출 되서 대충 분기 비용을 더 잘 발라볼 수 있게 되었다. X에서 돌아다니는 추정 수치들이 있었지만, 이건 오피셜이니깐.
스페이스X 임차를 하면서 3분기 마진이 내려앉고, 적자가 되었다. 계약을 한 시점은 호실적을 발표한 2Q26가 한창 진행되던 시점이었다.
바야흐로 토큰 맥싱의 트렌드가 횡행하던. 더불어 토큰 인덱스(가중 평균 price index)도 올라가던 시기였다. 경쟁은 적고, 마진은 높던 구간. 반대로 3분기는 앤스로픽한테 역풍인 시기였다.
RSU가 숨겨진 비용이라고 언급했고, $26.5B 규모로 (1H26 말)기준 잡혀있었다. 이번에 3Q26 기준으로는 $32.1B이 되었다. 추가된 주식 수는 7,836만 주, 추가 발행 평균 가격은 $70.39
$5.5B 규모의 비용이 발생한 것이다. 조금 보수적으로 본다면, 매출 $16.9B에 영업 손실 $6B이라고 해석이 된다.
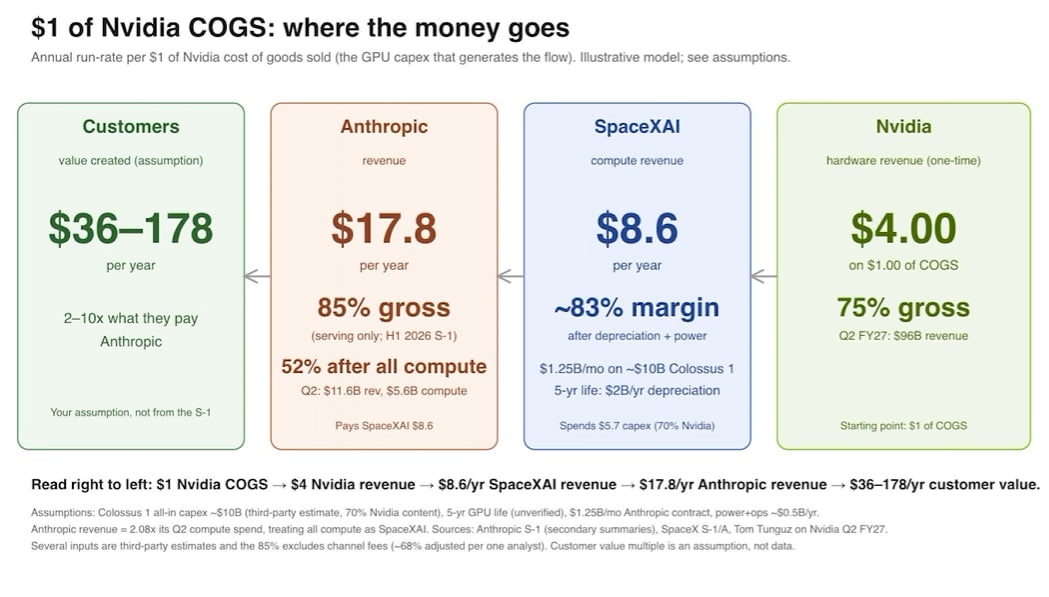
아래는 올인 팟캐스트에서 나온 장표인데, 엔비디아의 원가 1이 소비자에게 가면 얼마가 되는지 보여주는 흐름도이다.
근데 마진을 기준으로 보여준 것이 아니라, 사용 연한 기준으로 제공 가격을 매겨 보여줘서 조금 헷갈리는 부분이 있다.
예를 들어, 그냥 마진 기준으로 본다면 엔비디아의 원가 1이 4가 되고, 스페이스 X는 83%의 마진이면 6배를 붙여서 파는건데, 그럼 8.6이 아닌 24가 되고, 앤스로픽이 85% 마진을 가져간다면 또 다시 6배가 붙어 144가 된다.
저 도표가 맞다면 1이 144가 되는 것이다. 그야말로 오병이어.
만약 풀스택이라면 마진율이 99%(1=>100)가 된다는 것이고, 가격을 1/10 내려도 마진율이 90%가 된다.(1=>10)
하지만 아니다. 위의 앤스로픽 3Q26을 봤을 때, 컴퓨팅을 비싸게 빌리면 크게 남지 않는다. 앤스로픽이 매출이 늘은 것과 컴퓨팅 비용이 늘은 것을 감안하면 지금의 스팟은 한계 가격 수준에 닿아 있다고 해석 된다.
$20 요금제로 1억 명 정도 구독한다고 가정하면, $24B. 전세계 80억 인구가 한다고 하면, ARR $1.92T 이다.
메타 컴퓨트가 올해 6.5GW + 내년 7.5GW = 14GW
일론의 드립대로 올해 2GW + 내년 10GW = 12GW
26GW에 대해 GW당 ARR $50B이라면 $1.3T 여기에 85% 마진으로 튀긴다고 치면 $8.7T, 52% 마진으로 튀긴다고하면 $2.5T가 된다.
나머지 하이퍼스케일러의 수량을 배제하고 두 회사만으로 이렇게 된다. 결국 소비자의 예산 제약 때문에, 마진은 스퀴즈 될 것이고,
그런데 이미 3Q26 실적에서 다시 적자로 전환했 듯, 스페이스X에서 빌린 가격 정도로는 흑자가 거의 나지 않는다. 원가율 15%, GP마진 85%가 적용이 되지 않는다는 것이다. 이미 거진 한계 이익이 0이 되는 지점이라는 뜻이다.
그래서 앞으로의 경쟁은 칩 + 클라우드 + AI 모델 모두를 엮은 유닛 코스트의 싸움으로 향할 것이라 생각된다.